R平方计算器
| | ||
| | ||
| 结果: | |
R平方(R-squared)是反映业绩基准的变动对基金表现的影响,影响程度以 0~100 计。如果R平方值等于100,表示基金回报的变动完全由业绩基准的变动所致;若R平方值等于35,即35%的基金回报可归因于业绩基准的变动。简言之,R 平方值越低,由业绩基准变动导致的基金业绩的变动便越少。此外,R平方也可用来确定β系数或α系数的准确性。一般而言,基金的R平方值越高,其两个系数的准确性便越高。
R平方公式:
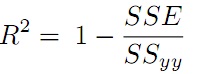
推荐

| | ||
| | ||
| 结果: | |
R平方(R-squared)是反映业绩基准的变动对基金表现的影响,影响程度以 0~100 计。如果R平方值等于100,表示基金回报的变动完全由业绩基准的变动所致;若R平方值等于35,即35%的基金回报可归因于业绩基准的变动。简言之,R 平方值越低,由业绩基准变动导致的基金业绩的变动便越少。此外,R平方也可用来确定β系数或α系数的准确性。一般而言,基金的R平方值越高,其两个系数的准确性便越高。
R平方公式:
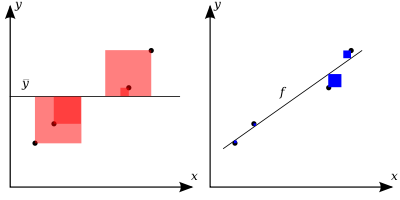
R 平方衡量回归模型能解释多少变异,取值在 0 到 1 之间。它等于回归平方和除以总平方和,也可以理解为「用模型预测比直接用均值预测,误差减少了多少比例」。在基金分析中,它表示业绩有多少比例可由基准解释。
| 决定系数 | R² = 1 − SSres / SStot 残差占比的补数 |
|---|---|
| 等价形式 | R² = SSR / SST 回归解释的份额 |
| 调整 R 平方 | 1 − (1−R²)(n−1)/(n−p−1) p 为自变量个数 |